11月1日,家造车新势力陆续公布10月交付成绩单。
零跑已经破10万辆,已经连续4个月破10万辆,非常恐怖;小鹏、小米手拉手冲过5万大关,极氪甚至提前把全年KPI给交了卷,鸿蒙智行、蔚来、理想则落在3万辆上下。
按往年节奏,10月是“金九银十”的收官旺季,车市本应迎来销售热潮;但今年在大盘下行背景下,9月、10月市场热度均不及往年。年内累计销量虽较年中低点有所回暖,但同比去年同期仍明显下滑。
整体来看,新势力阵营分化进一步加剧,各品牌冷暖不一。
零跑守住10万+,小鹏小米把5万线踩成台阶
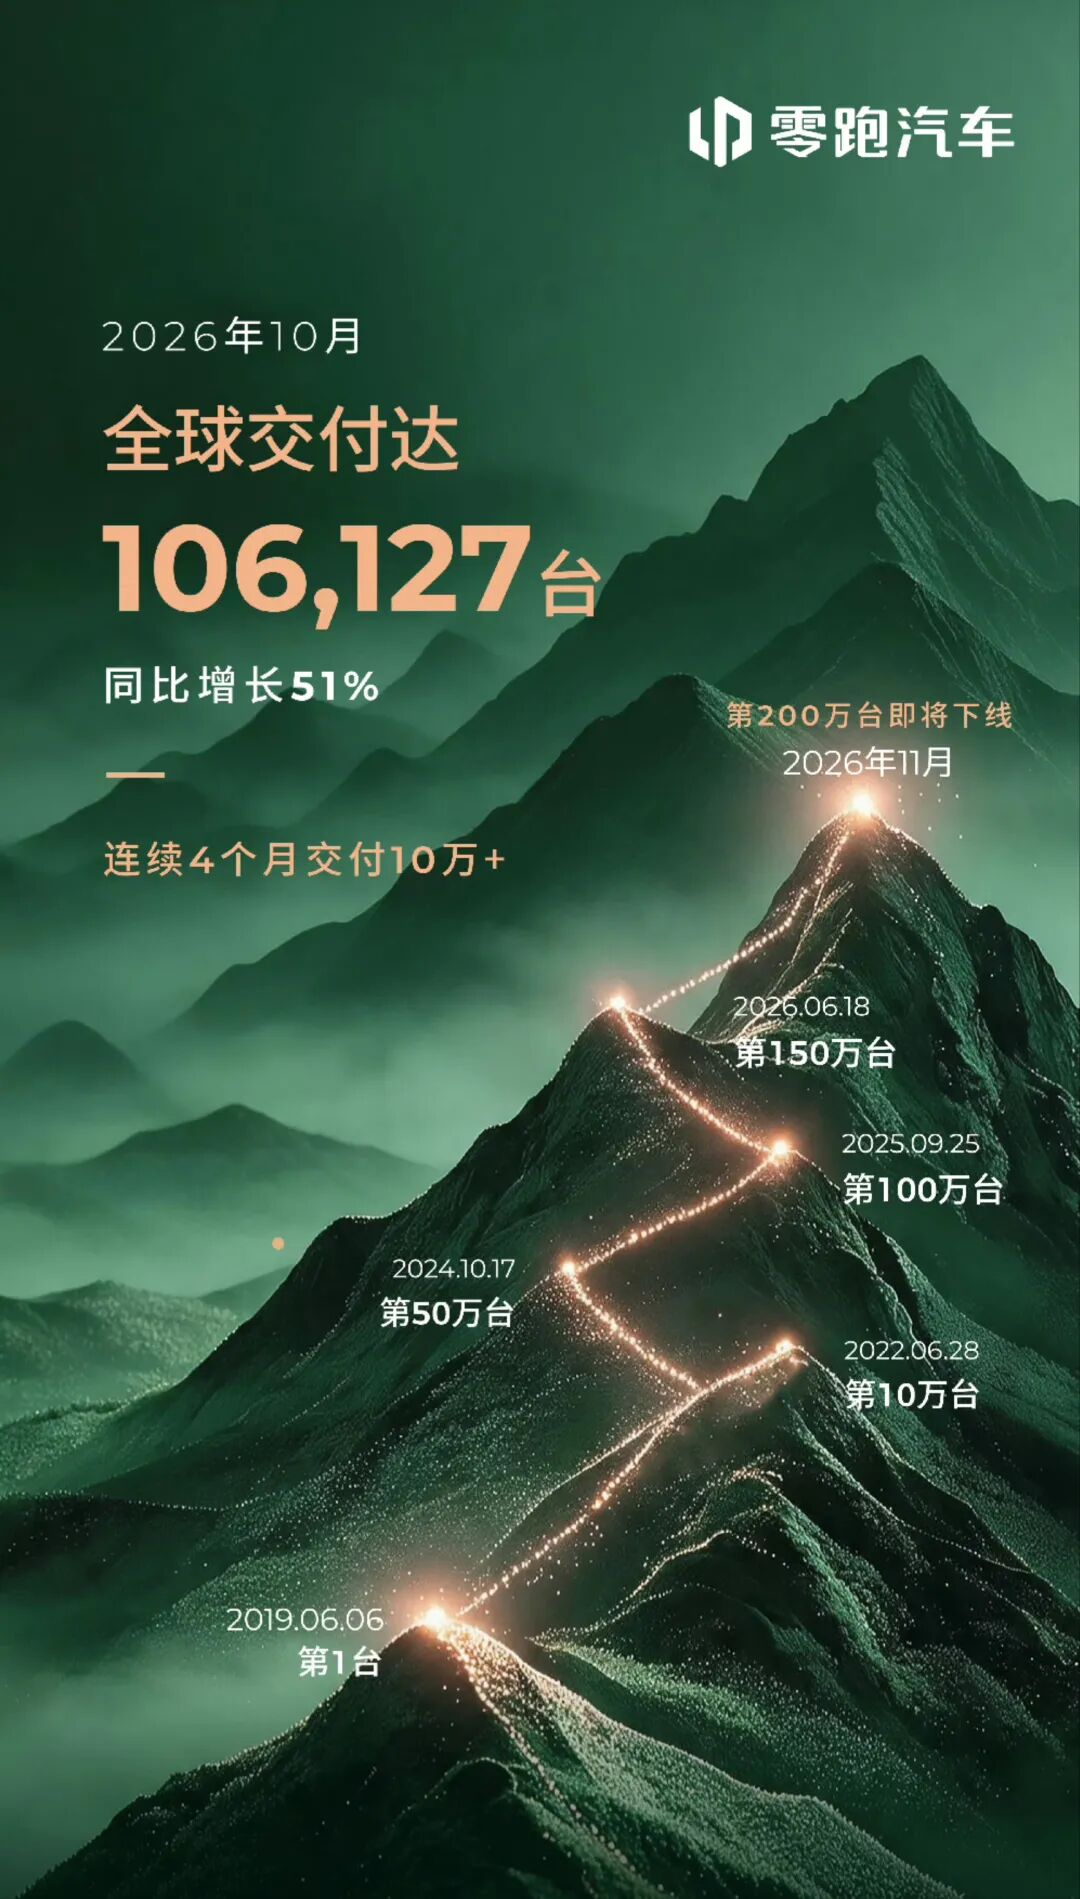
零跑10月全球交付106,127辆,同比增长51%,连续第四个月单月交付站在10万辆上方。截至10月底全球累计交付超190万辆,11月大概率迎来第200万辆下线。
支撑销量的核心还是A系列和海外市场两条线,10月16日零跑B10在西班牙萨拉戈萨工厂启动量产,Stellantis的制造体系叠加零跑在新能源技术和产品效率上的积累,欧洲本地化这一步落得比不少人预想的快。
接下来半年到一年,零跑主品牌的任务是把10万+的月销基盘稳住,同时给第二品牌腾出向上空间。
按公开规划,第二品牌计划2027年第四季度亮相并交付,首款车搭LEAP 5.0架构,朱江明提到的“得房率超过100%”和客厅、卧室、咖啡吧模式,指向的是“汽车从代步工具变成移动空间”这个品类跃迁。
这条线如果跑通,零跑的天花板会被重新定义;如果节奏偏慢,主品牌的基本盘也足够提供缓冲。换个角度看,敢在月销10万+的基盘上做品类实验,本身就是一种战略纵深。
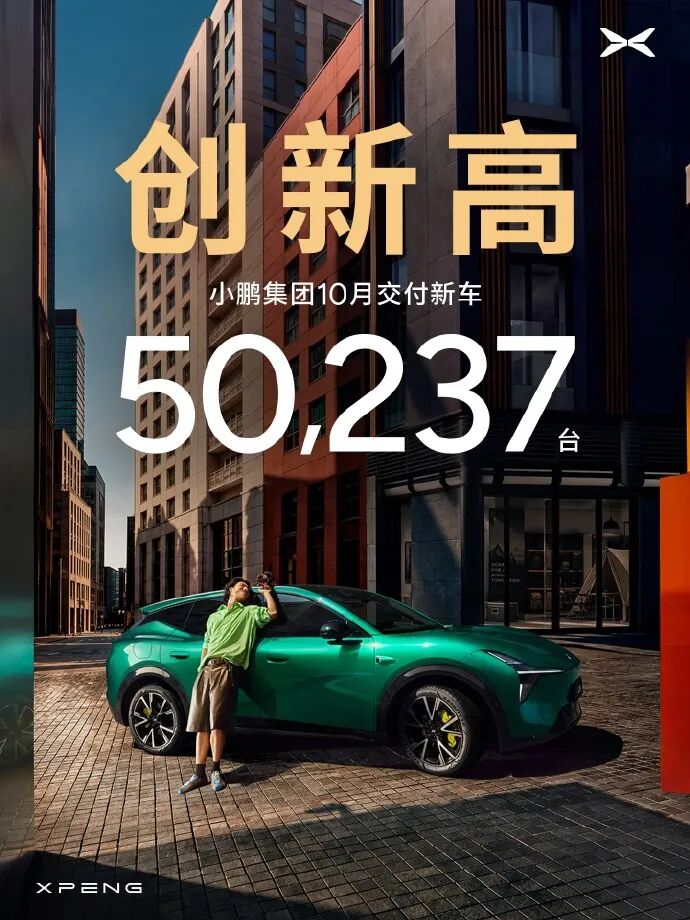
小鹏10月交付50,237辆,环比增长21.77%,同比增长19.57%,单月交付创历史新高。海外市场交付13,326辆,同比增长166%,海外占比拉到26.5%。
产品端,MONA L05在10月上市,限时权益价13.98万元起,5,000辆准现车上市后3分钟售罄,11月1日开启全国规模交付;MONA系列上市两年累计交付超36万辆。
小鹏GX在30万级以上大型SUV市场保持前列,中东区域售价尚未公布仍收获近4,000辆订单。
何小鹏在二季度财报电话会上提到,伴随GX、MONA L03等四款全新SUV车型陆续落地,四季度销量将显著提升,冲击单月6万辆目标。接下来半年,小鹏的看点是MONA矩阵的交付爬坡和海外渠道的复制速度。海外占比已经超过四分之一,说明小鹏的产品定义和合规体系开始产生外溢效应,这条线比单纯在国内卷价格更有想象空间。
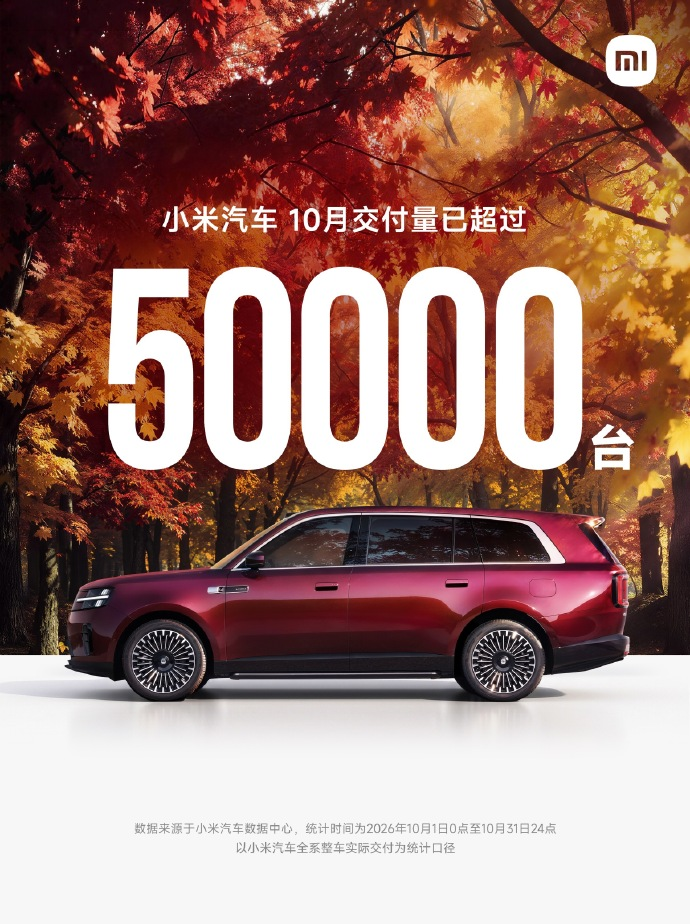
小米10月官方交付口径为“50,000+”辆,创品牌历史新高。增长曲线大致是8月3万、9月4万、10月5万的三级跳。
核心原因有两块:SU7与YU7两款纯电车型维持稳定输出;新增的澎程N70、N90两款增程车型产能持续释放,10月第一个完整交付月就贡献了接近一半的量,增程大电池把小米此前只有纯电、打不透家庭用户的缺口补上了。
武汉基地专供澎程,交付周期从过去的漫长等待压缩到两周级别,产能解扣和产品补位同步发生。未来半年到一年,小米在国内的看点是澎程系列能不能把5万+变成稳态,海外的看点是手机业务攒下的渠道和合规经验能不能平移到汽车。SU7 Ultra在海外社交平台上的热度已经摆在那里,一旦出海闸门拉开,增量空间会比国内卷增程更大。小米的牌面是生态协同,手机、家居、汽车三端打通之后,用户黏性会从单次购车变成长期运营。
昊铂埃安BU回四万,蔚来主品牌稳住,鸿蒙智行调模式
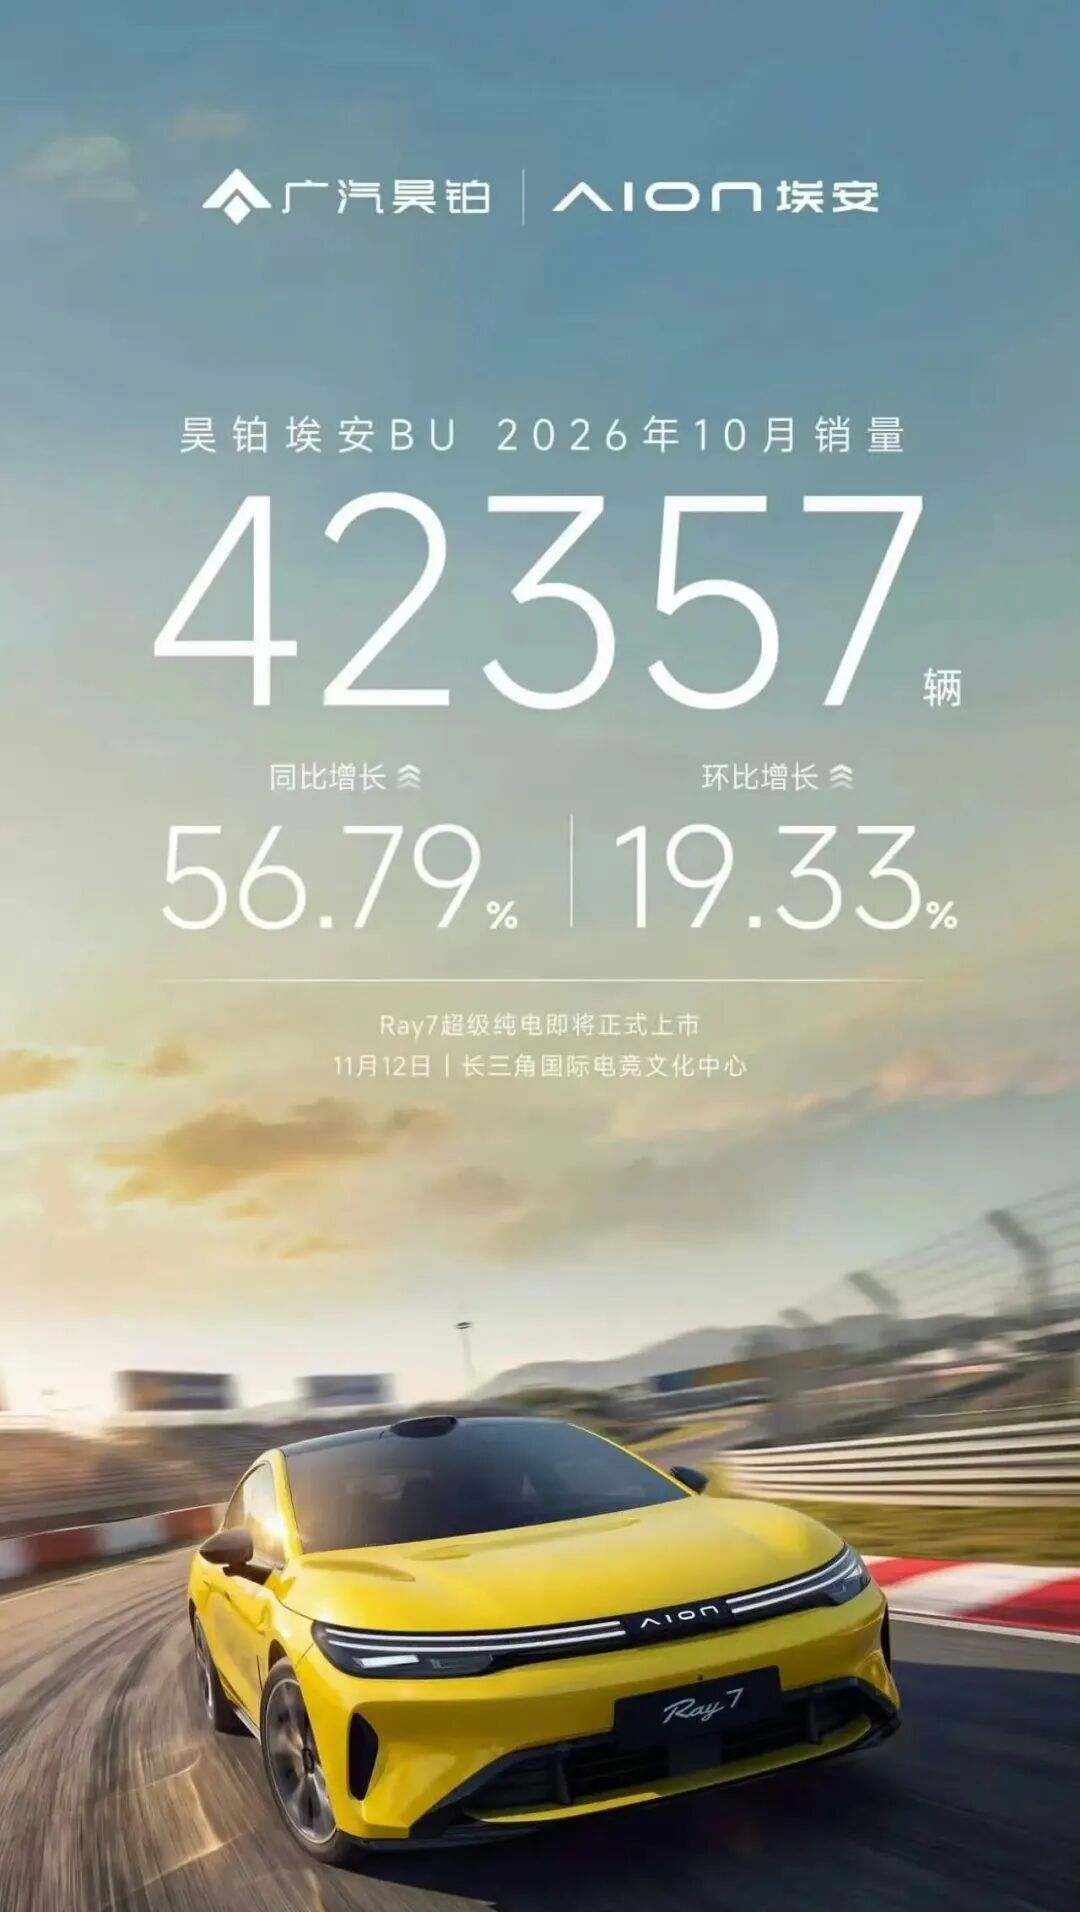
昊铂埃安BU 10月交付42,357辆,同比增长56.79%,环比增长19.33%,单月排到新势力第四,连续8个月保持正增长。
埃安是销量主力,i60稳定破万,全新系列Ray的首款车型Ray7在11月12日上市,预售价12.88万元起,预售两小时订单破6,800。Ray7是埃安接下来重回5万+月销的关键落子,12万级纯电轿车这条赛道容量大、竞争密,能不能站住要看交付后的口碑转化。
另外,昊铂品牌向上突破还需要产品节奏配合,换个角度看,昊铂埃安BU的基盘在,Ray7如果上量,整个BU的弹性会比单靠埃安更明显。
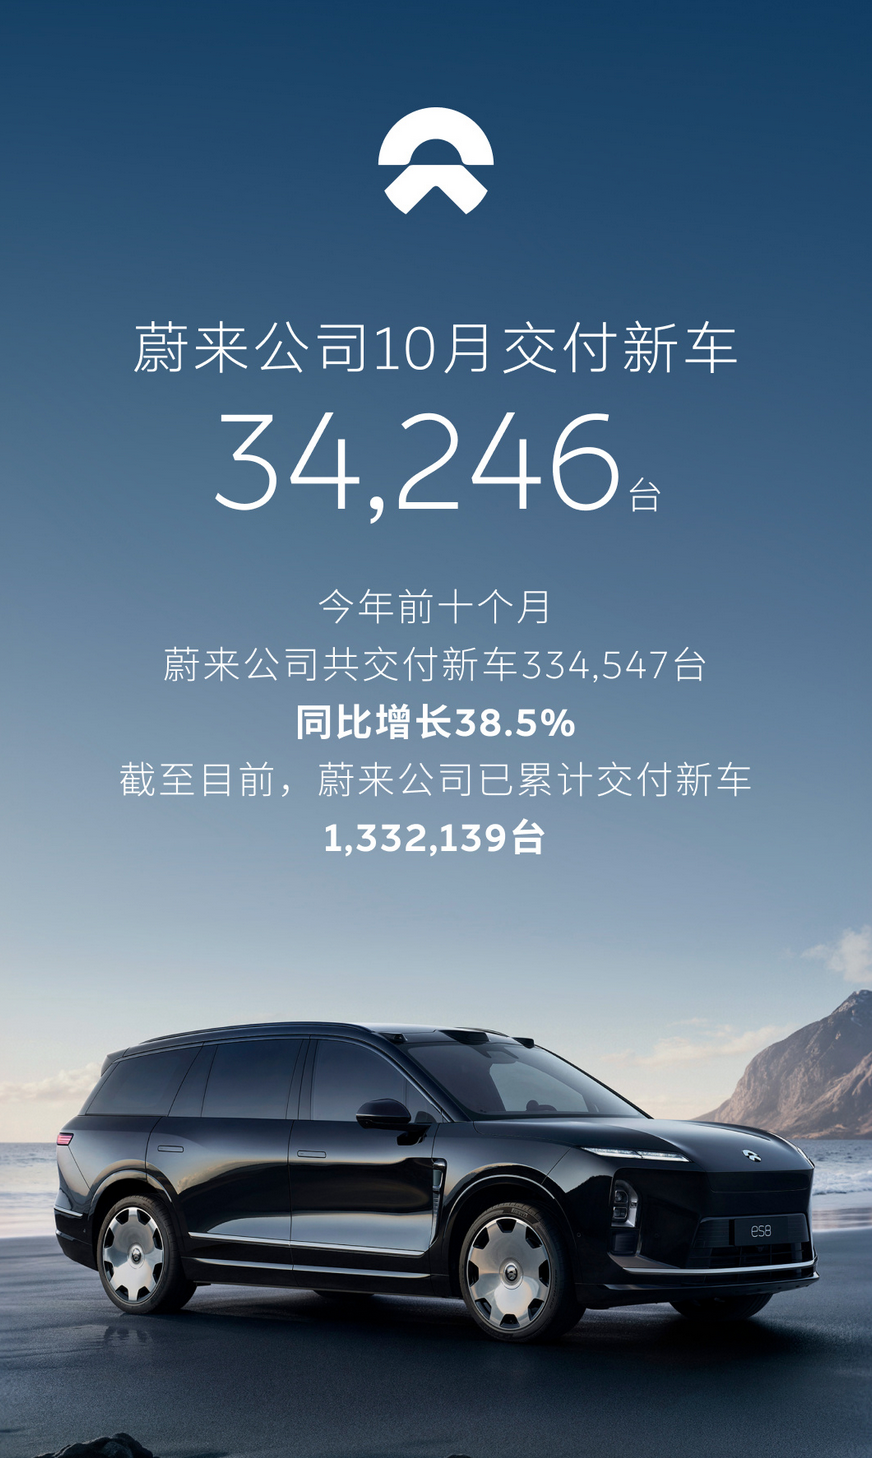
蔚来公司10月交付34,246辆,同比数据受去年同期乐道L90高基数影响出现回落,但1-10月累计交付334,547辆,同比增长38.5%,创历史同期新高。
分品牌看,蔚来主品牌交付18,125辆,在高基数上维持正增长,40万级以上大型SUV市场基本盘稳固;萤火虫7,738辆再创新高,高端小车市场站住了;乐道8,383辆,L80和L90从去年爆单高位回落到3,000辆级别,乐道能否把稳态月销拉回万辆以上,是蔚来三品牌协同下一步的关键。
接下来半年,蔚来的看点是乐道L60“增配降价”之后的量能修复,以及主品牌在高端市场的持续深耕。蔚来的底牌是高端用户运营和换电体系,这两样东西短期不显山露水,长期是复购和口碑的蓄水池。
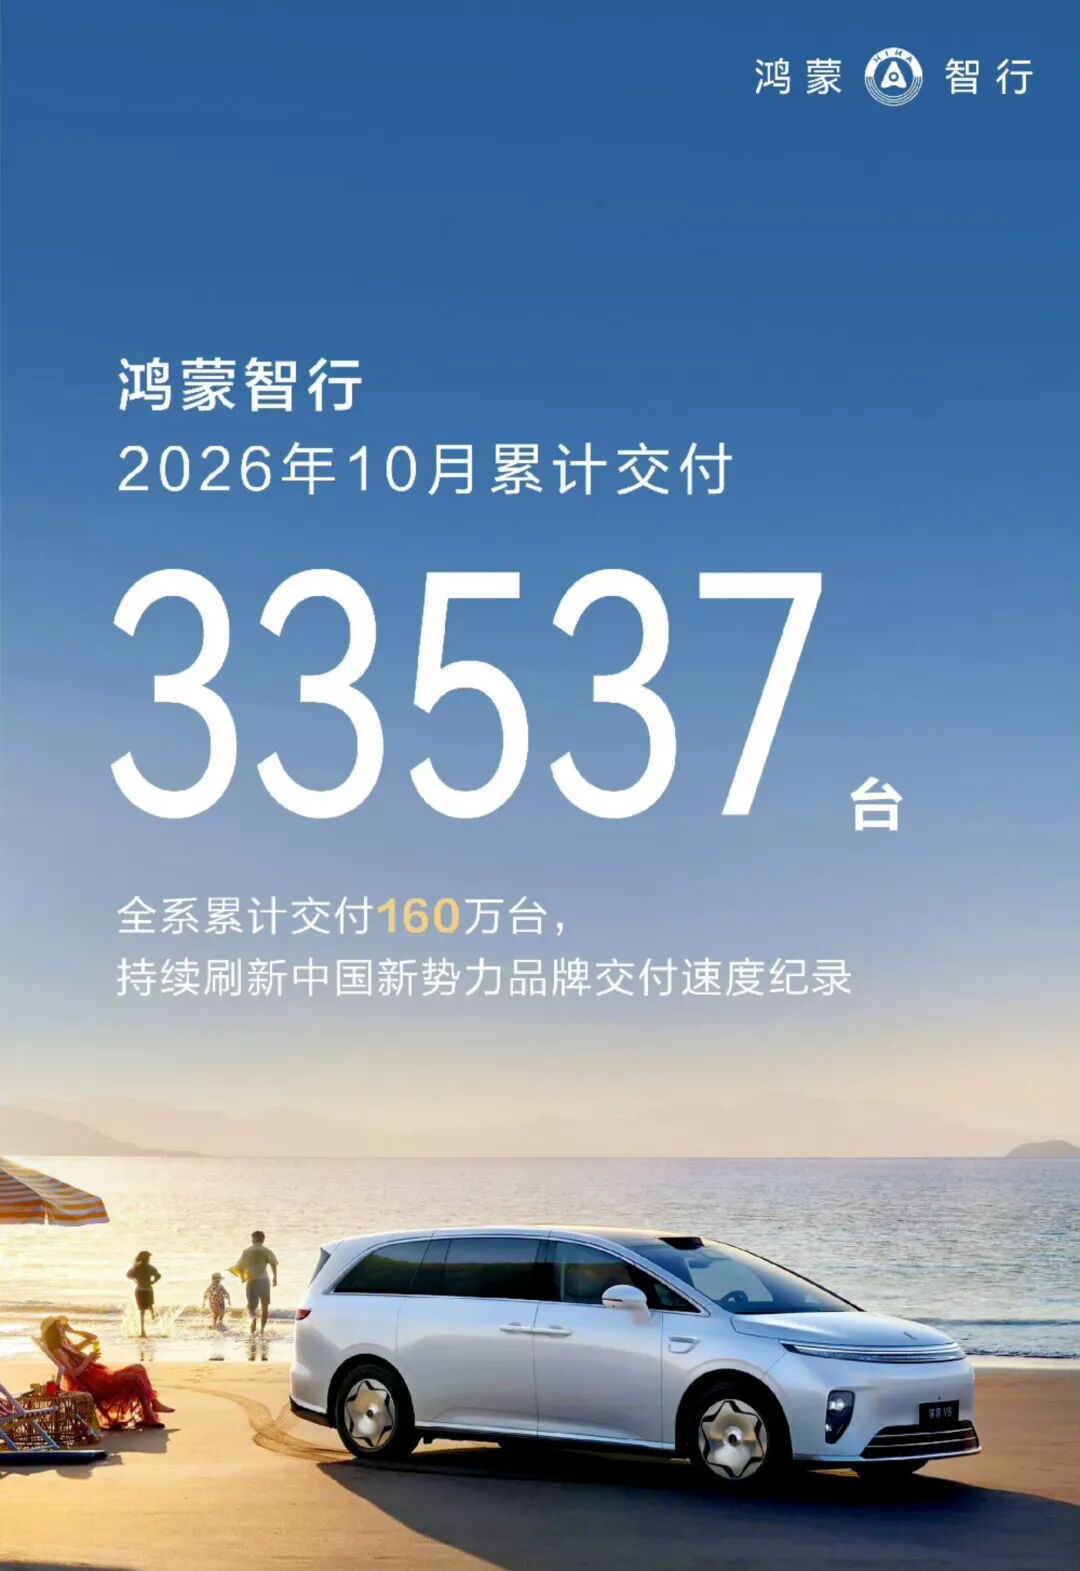
鸿蒙智行10月全系交付33,537辆,同比数据受去年问界单品牌高基数影响出现回落,但全系成交均价超过40万元,历史累计交付超160万辆,高端阵营的位置没有松动。
问界10月交付22,105辆,9月15日问界在现有合作框架下开启新模式探索,产品定义、品牌营销等交由赛力斯主导;10月1日华为与赛力斯宣布组建问界专属业务团队,优化用户服务。
享界G9在10月开启规模交付,后续享界还将推出V8瞄准家用MPV市场,新款M8也有望在接下来几个月拉动问界销量。
鸿蒙智行的看点是“五界”协同之后,各品牌能不能在各自价格带形成稳定输出。模式调整期的数据波动属于正常节奏,40万元级成交均价和160万辆累计交付说明品牌资产还在。
深蓝环比回暖,极氪提前交卷,理想换弹夹,极狐上探
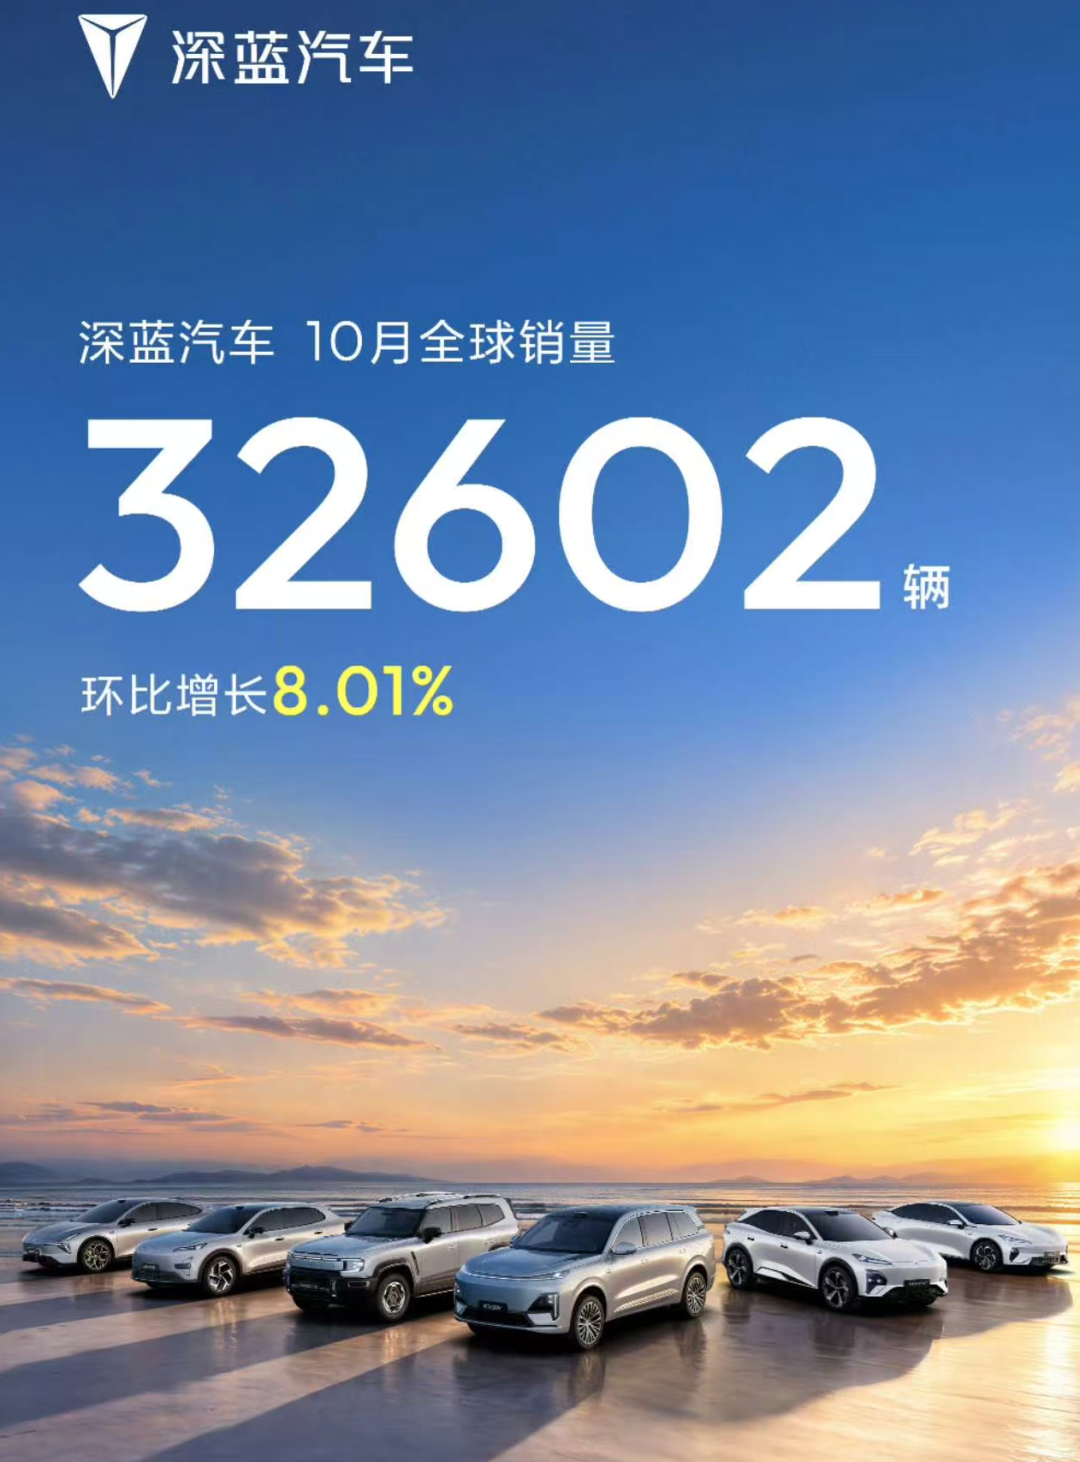
深蓝汽车10月全球销量32,602辆,同比数据出现回落,环比增长8.01%,月度回落态势止住。
深蓝S05单月19,793辆,S07为6,062辆,两款车合计贡献近八成销量,基本盘清晰。10月深蓝推出2027款L06及L06追风版,产品矩阵在补位。接下来半年,深蓝的看点是L06能不能把月销拉过万辆,以及海外市场拓展提速。
单靠两款车扛八成销量,结构上还有优化空间,L06如果上量,深蓝的环比回暖就有机会变成同比转正。
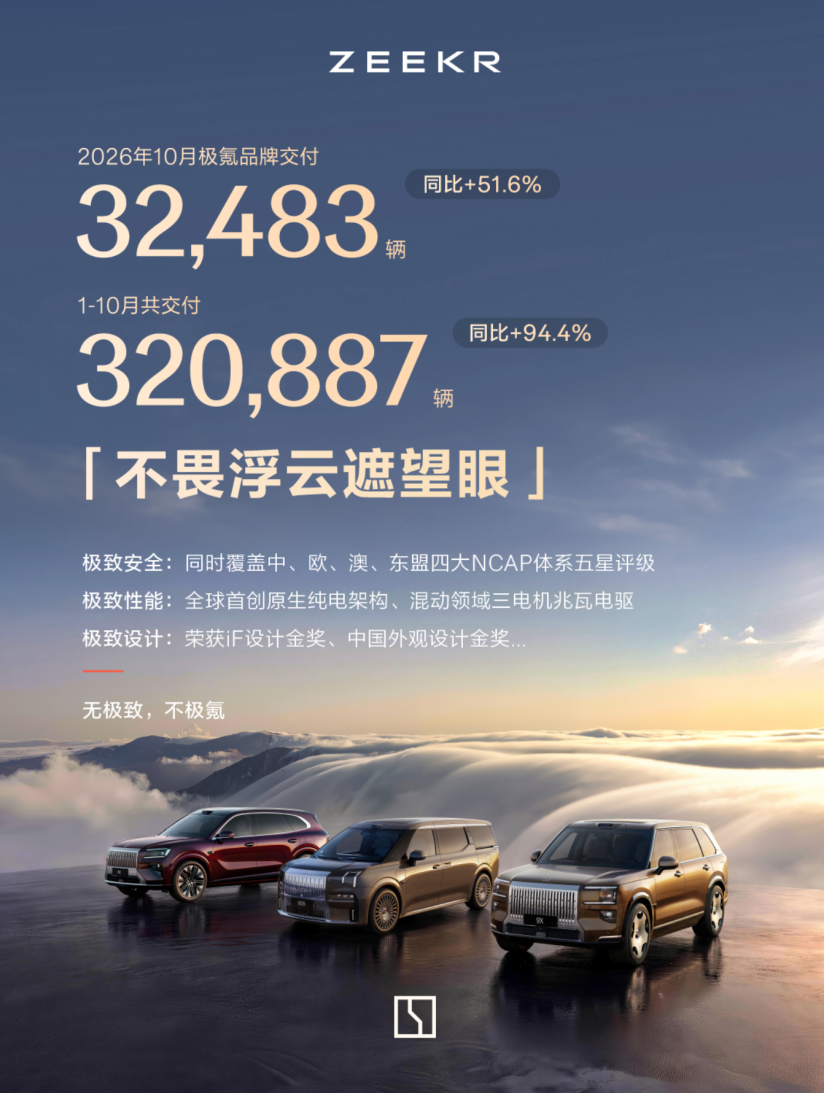
极氪10月交付32,483辆,同比增长51.63%,1-10月累计交付320,887辆,同比大幅增长94.4%,已经提前完成全年30万辆目标。
极氪7X连续4个月月销过万,平均客单价接近37万元,量价齐升的状态在今年的市场里不多见。
年内极氪7X和极氪009光辉还将迎来焕新,产品节奏没有断档。接下来半年,极氪的看点是焕新车型能不能把客单价和销量同时稳住,以及009光辉在高端MPV市场继续深耕。
极氪的打法是“少而精”,产品数量不多,但每款车在各自细分市场都有存在感,这种节奏在冷市场里反而稳。
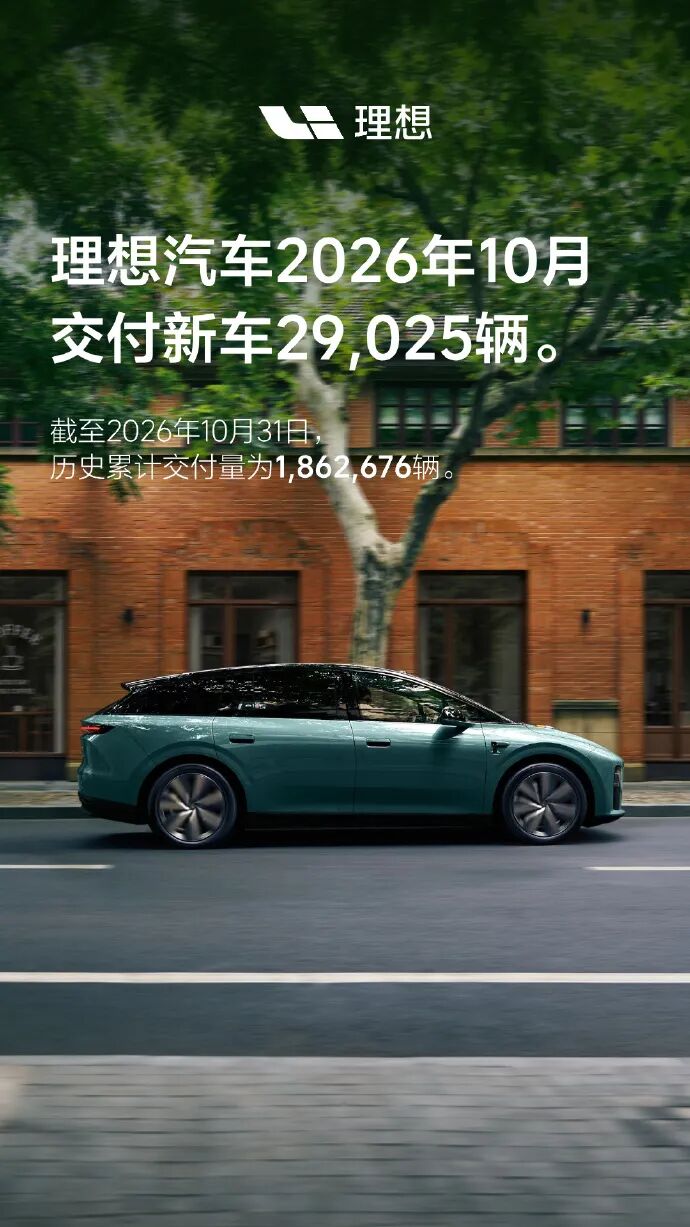
理想汽车10月交付29,025辆,同比数据受i6新旧切换影响出现回落,10月整月处于老款清库阶段。
新一代理想MEGA交付超3,000辆,连续两个月在50万以上MPV细分市场保持高位;2026款理想i6搭载连山电池、马赫M100芯片及二十余项升级,72小时订单大幅超越去年上市同期水平。
李想提到,“对技术的长期投入,正转化为新老用户切实感受到的产品力。”11月OTA 9.2将开启推送,带来马赫VLA 2.5及多项座舱Agent升级。接下来半年,理想的看点是i6规模交付后的回弹节奏,以及欧洲战略落地。
Li 6计划2027年一季度在挪威和荷兰率先交付,后续纯电和增程双线铺开。理想在纯电上经历过调整,但“移动的家”这个叙事在欧洲成熟市场有穿透力,换弹夹之后看的是下一轮射击节奏。
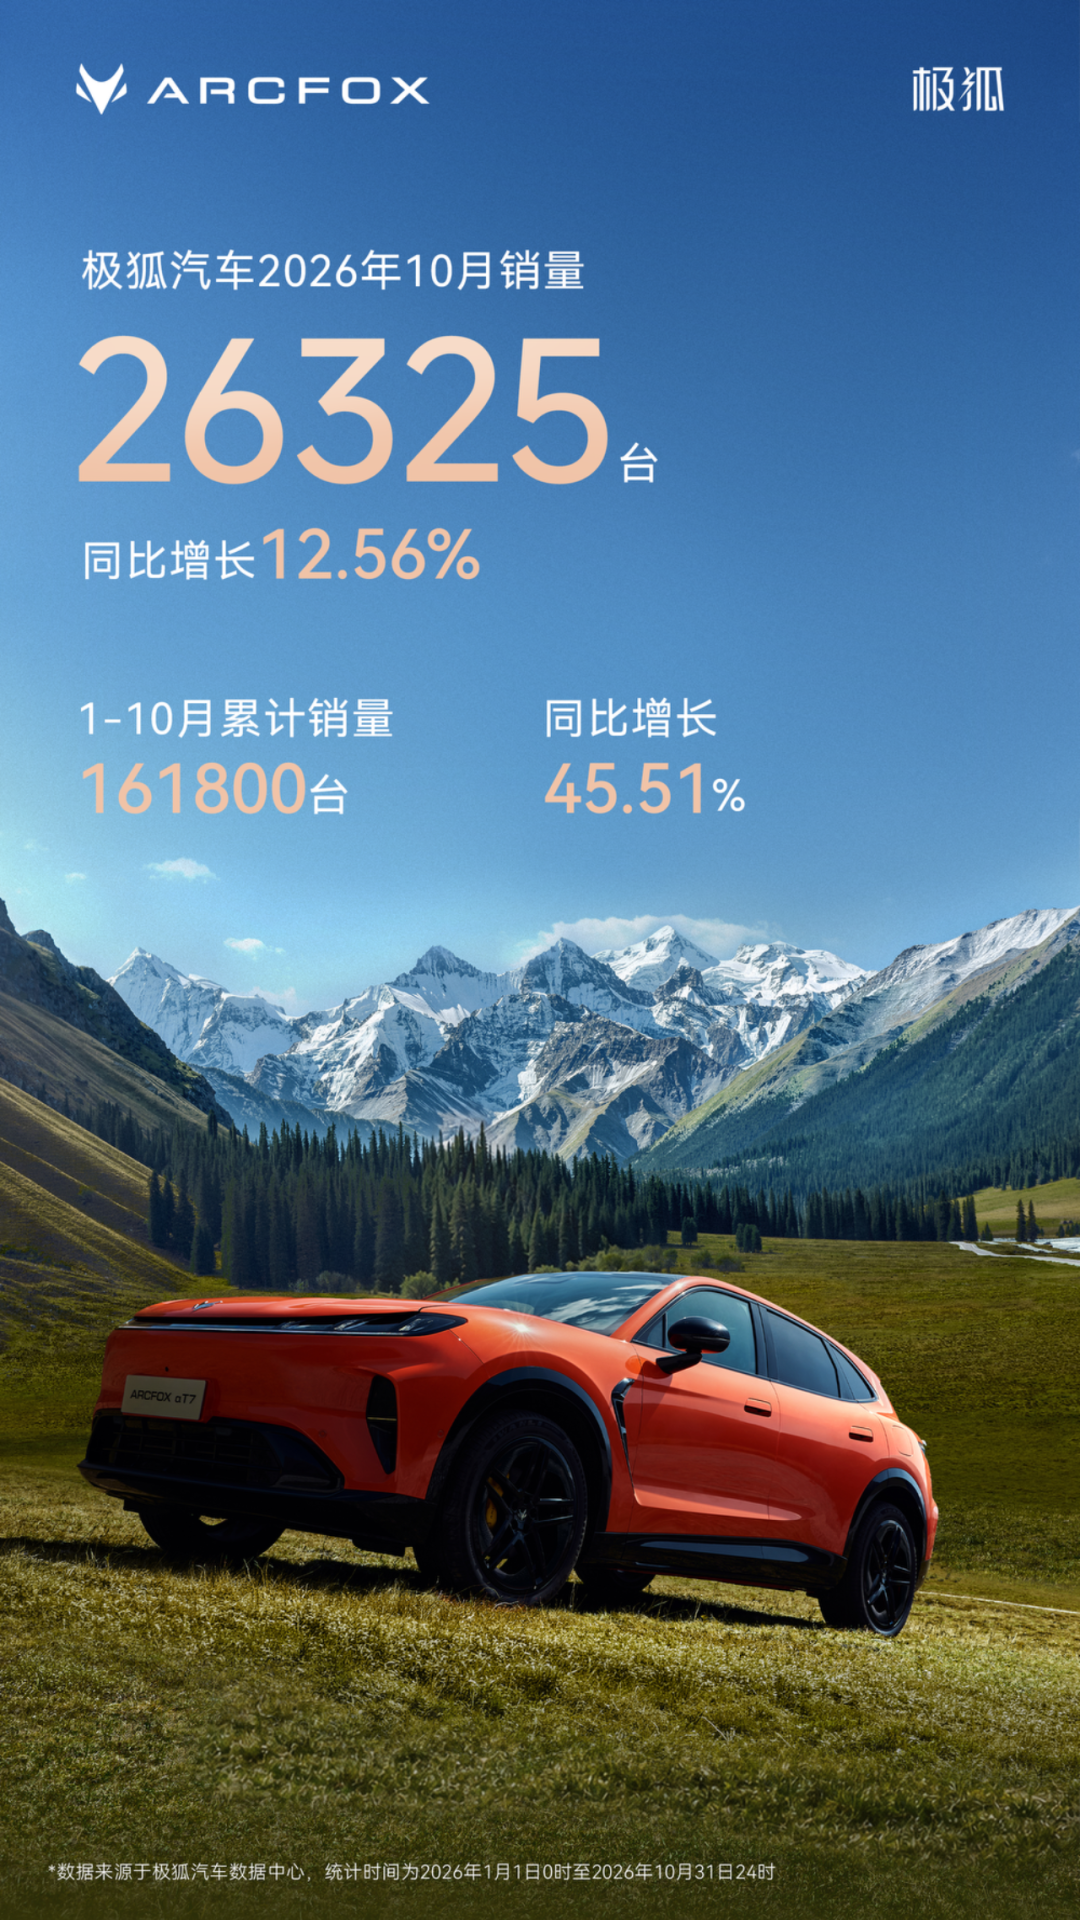
极狐汽车10月销量26,325辆,同比增长12.56%,环比增长约22.3%,1-10月累计161,800辆,同比增长45.51%。
贝塔T1、贝塔S3等产品热卖之后,极狐的销量曲线在往上走;近期推出的阿尔法T7上市1小时大定锁单超3万台,11月规模交付开启后,极狐销量有望再上一个台阶。
这款车对极狐的另外一层意义,是把华为乾崑ADS和宁德时代电池带进15万级市场,完成一次品牌向15-20万级市场的上探。
接下来半年,极狐的看点是T7的交付爬坡和口碑转化,如果上探成功,极狐的产品矩阵会从“单点爆款”走向“多点开花”。
电动EV:分化不是坏事,战略纵深决定下一程
10月大盘冷,新势力阵营的分化却把各家战略纵深照得清清楚楚。
零跑在10万+基盘上做第二品牌实验,小鹏把海外占比拉到四分之一以上,小米用澎程补完家庭用户拼图,昊铂埃安BU靠Ray7找第二增长点,蔚来用主品牌和萤火虫稳住高端基本盘、等乐道修复,鸿蒙智行在模式调整期守住40万元级均价,深蓝用L06优化销量结构,极氪提前交卷之后继续焕新,理想换弹夹等i6放量,极狐用T7上探15-20万级。
每家手里都有牌,但都不是免死金牌。
崔东树对2027年给出“探底回暖”的判断,碳酸锂价格回落、去库存力度减弱,全年零售增速预期在0%到5%之间。回暖不是普照阳光,是分化加剧。
2026年剩下的两个月,以旧换新政策窗口收口前的翘尾效应会决定最终座次,但比座次更重要的是:在一个人人喊冷的月份里,那些还在往前挪步子的人,手里攥着的东西经不经得起下一个周期的检验。
卷到极致之后,活下来的通常不是嗓门大的,是账算得细、牌出得稳的那几个。明年这个时候回头看,10月的冷,可能只是热身。
赢盈配资提示:文章来自网络,不代表本站观点。